
- English
- Español
- Português
- русский
- Français
- 日本語
- Deutsch
- tiếng Việt
- Italiano
- Nederlands
- ภาษาไทย
- Polski
- 한국어
- Svenska
- magyar
- Malay
- বাংলা ভাষার
- Dansk
- Suomi
- हिन्दी
- Pilipino
- Türkçe
- Gaeilge
- العربية
- Indonesia
- Norsk
- تمل
- český
- ελληνικά
- український
- Javanese
- فارسی
- தமிழ்
- తెలుగు
- नेपाली
- Burmese
- български
- ລາວ
- Latine
- Қазақша
- Euskal
- Azərbaycan
- Slovenský jazyk
- Македонски
- Lietuvos
- Eesti Keel
- Română
- Slovenski
- मराठी
- Srpski језик

画面は大きくなり、道路は狭くなりますか?
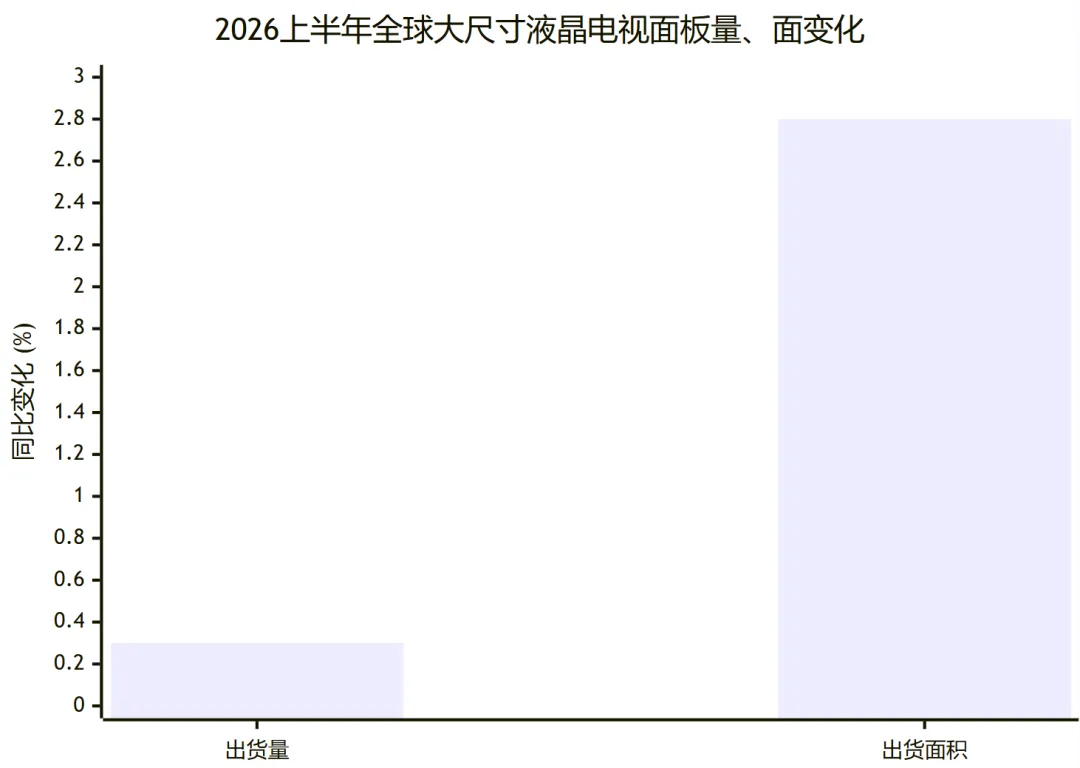
2026 年のディスプレイ パネル業界では、直観に反する乖離が生じています。
出荷量は0.3%減少したが、出荷面積は2.8%増加した。分かりやすく言えば、生産ラインのスクリーンは大型化していますが、工場から出荷される箱の数は減少しています。この業界は大きくなっているのでしょうか、それとも小さくなっているのでしょうか?
答えは 4 次元にあります。
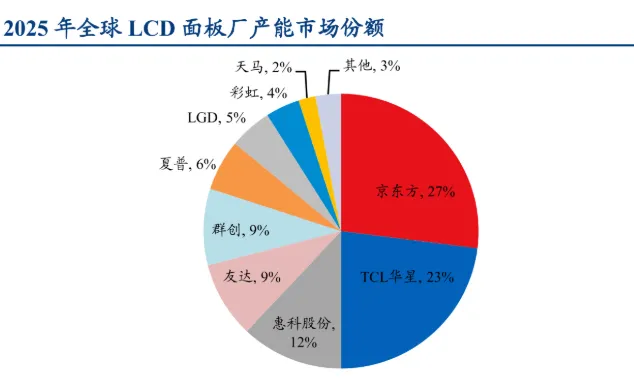
市場の状況: 中国のシェアは不可逆的
中国のトップ 4 パネル メーカーである BOE、CSOT、Tianma、HKC は合わせて世界市場シェアの 72.4% を占めています。中国への生産能力の集中はもはやトレンドではなく事実です。韓国メーカーはハイエンドOLEDに後退し、日本メーカーはバックパネルの生産を縮小し、台湾メーカーはその板挟みになっている。 20年前の「スクリーン不足」は一転して、世界中のスクリーンの3台に2台が中国製という現実になった。しかし、この集中の裏返しとして、小規模プレーヤーの生存空間は縮小し続けています。
画面サイズ: 大きいことはアップグレードではなくヘッジです
32 インチは減少している一方、100 インチ未満は 39.6% 増加しました。表面的には、消費が向上しているように見えます。より深いロジックはヘッジです。面積が拡大するため、出荷量は減少します。パネルメーカーは、工場の利用率を維持するためにスクリーンサイズを拡大し、スペースとサイズを交換します。これは消費者が自分の財布で投票するわけではありません。それは業界の生存戦略です。
しかし、すべての画面が「大きい」必要があるわけではありません。
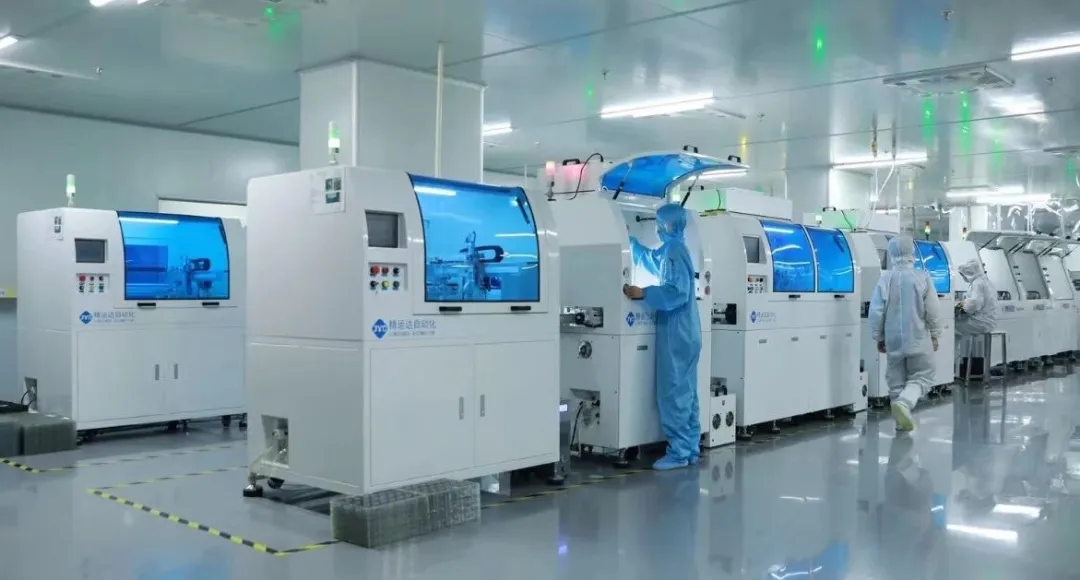
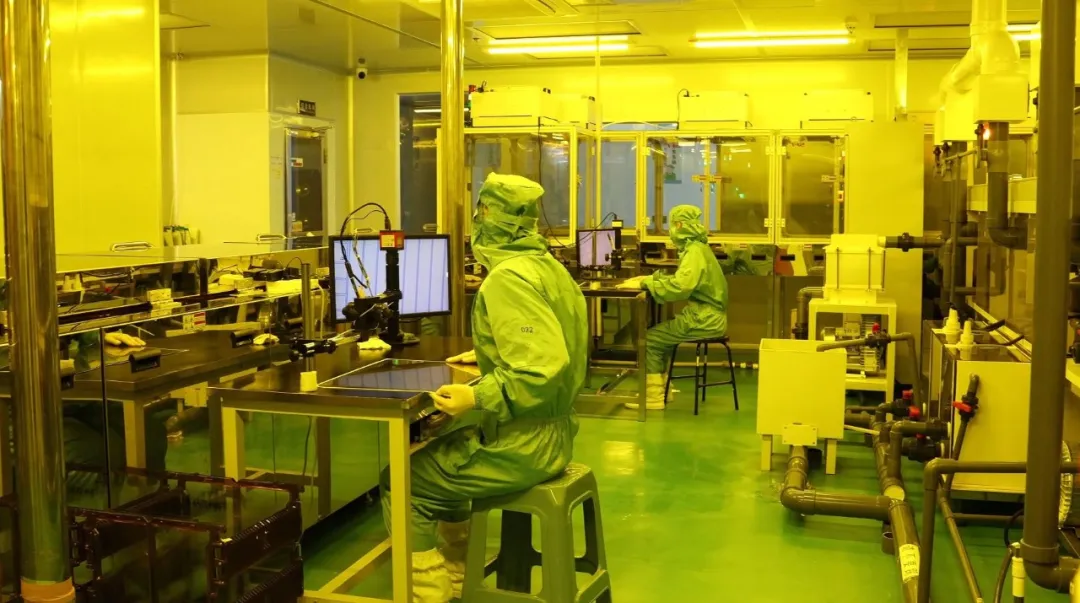
業界は 100 インチの大型ディスプレイや容量スケールに注目していますが、電力機器、医療機器、自動車エレクトロニクスなど、スクリーンが「見られる」ニッチなシナリオでは、中小型サイズのディスプレイと人間と機械のインタラクションがますます重要になっています。医療機器の画面にはエンターテイメント コンテンツではなく、手術の精度が表示されます。産業用 HMI パネルは画像ではなく、生産ラインの安全性を反映します。これらの「必要の隅々」に、国家レベルの「小さな巨人」専門的で洗練された企業である CNK は、長年にわたって深く根付いており、大型スクリーンの規模競争を追うのではなく、すべてのスクリーンに温かみをもたらすという差別化された道を歩んできました。
キャピタル: この 20 年間で最も劇的な価格改定
パネルメーカーの評価が見直されている。 BOEは111%急騰した。レインボー株は196%急騰した。パネルの方が収益性が高いからではなく、パネルメーカーが単なる「スクリーンメーカー」ではなく、「AIコンピューティング材料プラットフォーム」であることに市場が突然気づいたからです。ディスプレイパネルや半導体ディスプレイの基礎的な性能は、資本によって価格が変更されています。これは、この業界がこの 20 年間で経験した中で最も驚くべき認識の変化です。
今後 2 年間: 4 回の通話
大画面の傾向は続いており、100 インチ未満の普及率は 10% に近づいています。 COB パッケージングは SMD の代替を加速し、深海への移行を迎えています。パネルメーカーの役割は「デバイスサプライヤー」から「ディスプレイエコシステムプラットフォーム」に移行しています。中国のシェアは80%に近づき、産業の集中はさらに強まる。
画面が点灯します。そこに表示されるのは単なる画像ではなく、業界の方向性です。画面は大型化していますが、道は狭くなっていないかもしれませんが、状況は確実に変わりつつあります。
CNKについて
2010年に深センで設立されたCNKエレクトロニクス(略称CNK)は、2019年に福建省龍岩市にある世界有数の工場を拡張しました。ディスプレイ製品の設計、開発、生産、販売を専門とする国家専門かつ革新的な「小さな巨人」企業です。 CNK は、費用対効果の高い中小型ディスプレイ モジュール、ソリューション、サービスを優れた品質で世界中のお客様に提供しています。 CNK は技術と高品質を重視し、持続可能な発展を維持し、お客様により良い安定したサービスを提供するよう努めています。

